

個人市民税・県民税の寄附金税額控除(「ふるさと寄附金」など)

印刷 ページ番号1003452 更新日 2026年9月3日
寄附金税額控除とは
概要
平成23年(2011年)1月1日以降、以下のような団体に対し、2,000円を超える額の寄附をされたときには、申告等により、寄附をした年の収入に係る個人市・県民税所得割額について寄附金税額控除を受けることができます。なお、2,000円は必ず自己負担となります。
(参考)令和3年(2021年)以降に寄附金の控除が適用された方の「市民税・県民税・森林環境税納税通知書(税額決定)」にあっては、4.税額明細欄に「寄附金控除 円」と、「市民税・県民税・森林環境税納税通知書(税額決定又は税額変更)」にあっては、5.税額明細欄に「寄附金控除 円」と、また、「給与所得等に係る市民税・県民税・森林環境税特別徴収税額の決定又は変更通知書(納税義務者用)」にあっては、摘要欄に「寄附金税額控除 市民税 円 県民税 円」と表示しておりますので、ご確認ください。
対象となる寄附金
- 都道府県や市区町村に対する寄附金(ふるさと寄附金)
- 兵庫県共同募金会に対する寄附金
- 日本赤十字社兵庫県支部に対する寄附金
- 兵庫県が条例で定めた寄附金(兵庫県内に主たる事務所を有する認定NPO法人及び特定公益増進法人等に対する寄附金)ただし、この場合は、個人県民税の控除のみとなります。
- 尼崎市が条例で定めた寄附金(尼崎市内に主たる事務所を有する認定NPO法人及び特定公益増進法人等に対する寄附金等)
ふるさと寄附金について
「ふるさと寄附金」とは、ふるさとの自治体や、応援したい自治体へ寄附を行うことによって現在お住まいの自治体へ納付する個人市・県民税の税額が控除される制度です。
控除額の算出方法(ふるさと寄附金)
以下の計算式で求めた金額を翌年度の個人市・県民税等から控除します。平成27年度税制改正により、以下で示す特例控除において、控除の上限が個人市・県民税所得割額の20%に引き上げられました。
また、この限度額が適用されるのは、平成27年(2015年)1月1日以降にされたふるさと納税から対象となり、平成28年度の個人市・県民税等から控除されます。
なお、寄附金控除の対象となる金額は、所得税においては総所得金額等の40%、個人市・県民税(基本分)においては総所得金額等の30%が限度となっています。
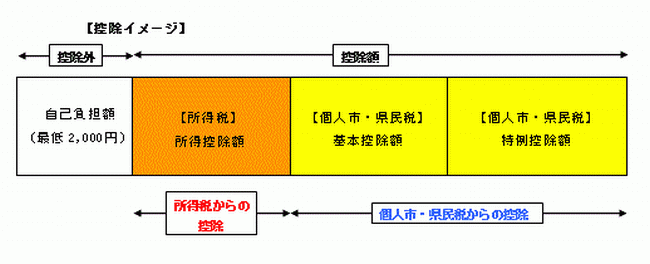
1.【所得税】所得控除額
(寄附金額-2,000円)×所得税率及び復興特別所得税率【注1】
2-1.【個人市・県民税】基本控除額
(寄附金額-2,000円)×10%
2-2.【個人市・県民税】特例控除額
(寄附金額-2,000円)×(100%-10%(基本分)-所得税率及び復興特別所得税率【注2】)
ただし、【個人市・県民税】特例控除には、個人市・県民税所得割額の20%の限度が設けられています。
(具体例)
年収700万円の給与所得者(夫婦子なしの場合、所得税率は20%)が、自治体に対して30,000円の寄附をした場合。
1.【所得税】所得控除額
(30,000円-2,000円)×20%×102.1%【注1】=5,718円
2-1.【個人市・県民税】基本控除額
(30,000円-2,000円)×10%=2,800円
2-2.【個人市・県民税】特例控除額
(30,000円-2,000円)×(100%-10%-20%×102.1%【注2】)=19,482円
【注1】下記の表「所得税率(所得に応じた税率)」を基に算出した率であり、課税される所得金額に応じて5~45%の間で変動します。下記の表「所得税率(所得に応じた税率)」を参照してください。また、令和19年(2037年)中の寄附までは、所得税の税率は復興特別所得税の税率を加えた率となります。
【注2】【注2】における所得税の税率は、個人市・県民税の課税総所得金額から人的控除差調整額を差し引いた金額により求めた所得税の税率であり、【注1】の所得税の税率と異なる場合があります。
| 課税される所得金額 | 所得税の税率 |
|---|---|
| 1,000円以上1,950,000円未満 | 5% |
| 1,950,000円以上3,300,000円未満 | 10% |
| 3,300,000円以上6,950,000円未満 | 20% |
| 6,950,000円以上9,000,000円未満 | 23% |
| 9,000,000円以上18,000,000円未満 | 33% |
| 18,000,000円以上40,000,000円未満 | 40% |
| 40,000,000円以上(注) | 45%(注) |
(注)平成27年(2015年)分の所得税から適用します。
ふるさと納税の控除上限額について
※正確な計算をお約束できないことから、窓口・電話等でふるさと納税の控除上限額の試算はしておりませんのでご了承ください。
下記のサイトにて、寄附金(ふるさと納税)の控除上限額シミュレーションツールや控除上限額早見表を公開していますので、参考にしてください。
- ふるさとチョイス(外部リンク)

- 楽天ふるさと納税(外部リンク)
- さとふる(外部リンク)
- ふるなび(外部リンク)
- au PAY ふるさと納税(外部リンク)
- セゾンのふるさと納税(外部リンク)
- ふるらぼ(外部リンク)
- JALふるさと納税(外部リンク)
- ANAふるさと納税(外部リンク)
- Yahoo!ふるさと納税(外部リンク)
- KABU&ふるさと納税(外部リンク)
- JRE MALLふるさと納税(外部リンク)
- Amazonふるさと納税(外部リンク)
「ふるさと納税ワンストップ特例制度」
平成27年度税制改正により、手続きの簡素化が図られ、ふるさと寄附金がより身近なものになりました。
控除イメージについては、下表のとおりとなります。
なお、「ふるさと納税ワンストップ特例制度」の詳細については、以下の内部リンク「寄附金税額控除について」をご参照ください。
(平成27年(2015年)4月1日以降に行ったふるさと納税について適用)
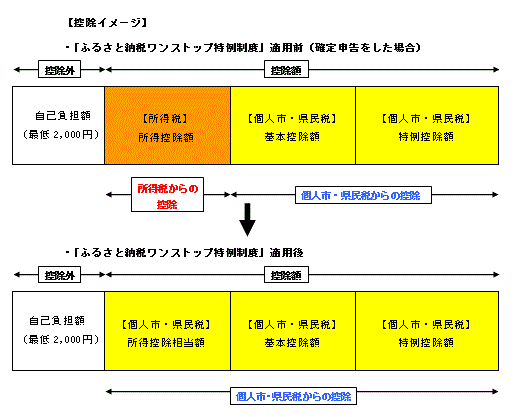
「ふるさと納税ワンストップ特例制度」導入前
ふるさと納税をした当該年の所得税における控除と、ふるさと納税した翌年度の個人市・県民税における控除がありました。
「ふるさと納税ワンストップ特例制度」導入後
ふるさと納税をした当該年の所得税の控除相当額を翌年度の個人市・県民税において控除します。(ただし、制度導入後も確定申告及び市民税・県民税申告をした場合は、ふるさと納税ワンストップ特例制度を適用できません。)
控除額の算出方法(ふるさと寄附金以外)
以下の計算式で求めた金額を翌年度の個人市・県民税から控除します。
なお、寄附金の対象となる寄附金額は、所得税においては総所得金額等の40%、個人市・県民税においては総所得金額等の30%が限度となっています。
【個人市・県民税】控除額
(寄附金額-2,000円)×10%(市民税6%、県民税4%)
税額控除の対象となる寄附金を拡充しました
平成31年度課税から寄附金税額控除の対象となる寄附金の範囲が拡充されました。詳しくは下記の表をご覧ください。
|
区分 |
||
|---|---|---|
| 区分 | 対象 | 要件 |
|
財務大臣指定寄附金 (所得税法第78条第2項第2号) |
国立大学法人 | ・市内に主たる事務所を有する法人又は団体に対するもの |
|
特定公益増進法人への寄附金 (所得税法第78条第2項第3号) |
独立行政法人への寄附金 |
・市内に主たる事務所を有する法人又は団体に対するもの ・市外に主たる事務所を有する法人であって、市内に学校を設置するもの及び市内に一定の基準を満たす専修学校又は各種学校を設置するものに対するもの |
| 私立学校法第3条に規定する学校法人及び同法第152条第5項の規定により設立された法人への寄附金(注2) | ||
|
地方独立行政法人への寄附金(注2) |
・市内に主たる事務所を有する法人又は団体に対するもの | |
|
公益社団法人・公益財団法人への寄附金(注3) (租税特別措置法第41条の18の3第1項第1号イに掲げる寄付金に該当するものに限定) |
||
|
社会福祉法人への寄附金(注3) (租税特別措置法第41条の18の3第1項第1号ハに掲げる寄附金に該当するものに限定) |
||
|
更生保護法人への寄附金(注3) (租税特別措置法第41条の18の3第1項第1号ニに掲げる寄附金に該当するものに限定) |
||
(注1) 県民税の寄附金税額控除の対象となる寄附金は異なります。詳しくは、以下の外部リンク「個人県民税の税額控除の対象寄附金一覧」をご覧ください。
(注2) 控除を受けるには、所轄庁の発行した特定公益増進法人である旨の証明(写し)が必要ですので、事前に寄附先の法人等にご確認ください。
(注3) 控除を受けるには、所轄庁の発行した租税特別措置法等に定められている要件を満たしている旨の証明書(写し)が必要ですので、事前に寄附先の法人等にご確認ください。
その他、上の表に記載する寄附金控除額の対象寄附金に該当するかどうかについては、当該法人又は団体へ直接お問い合わせください。
このページに関するお問い合わせ
総務局 税務管理部 市民税課
〒660-8501 兵庫県尼崎市東七松町1丁目23番1号 本庁南館2階
電話番号:
06-6489-6246、6247、6248(個人の市民税、県民税及び森林環境税(普通徴収、特別徴収、年金特別徴収)に関すること)
06-6489-6256(法人市民税・市たばこ税・入湯税に関すること)
ファクス番号:06-6489-6875
メールアドレス:ama-siminzei@city.amagasaki.hyogo.jp